Proposta di acquisto casa vincolata al mutuo: come funziona e perché conviene
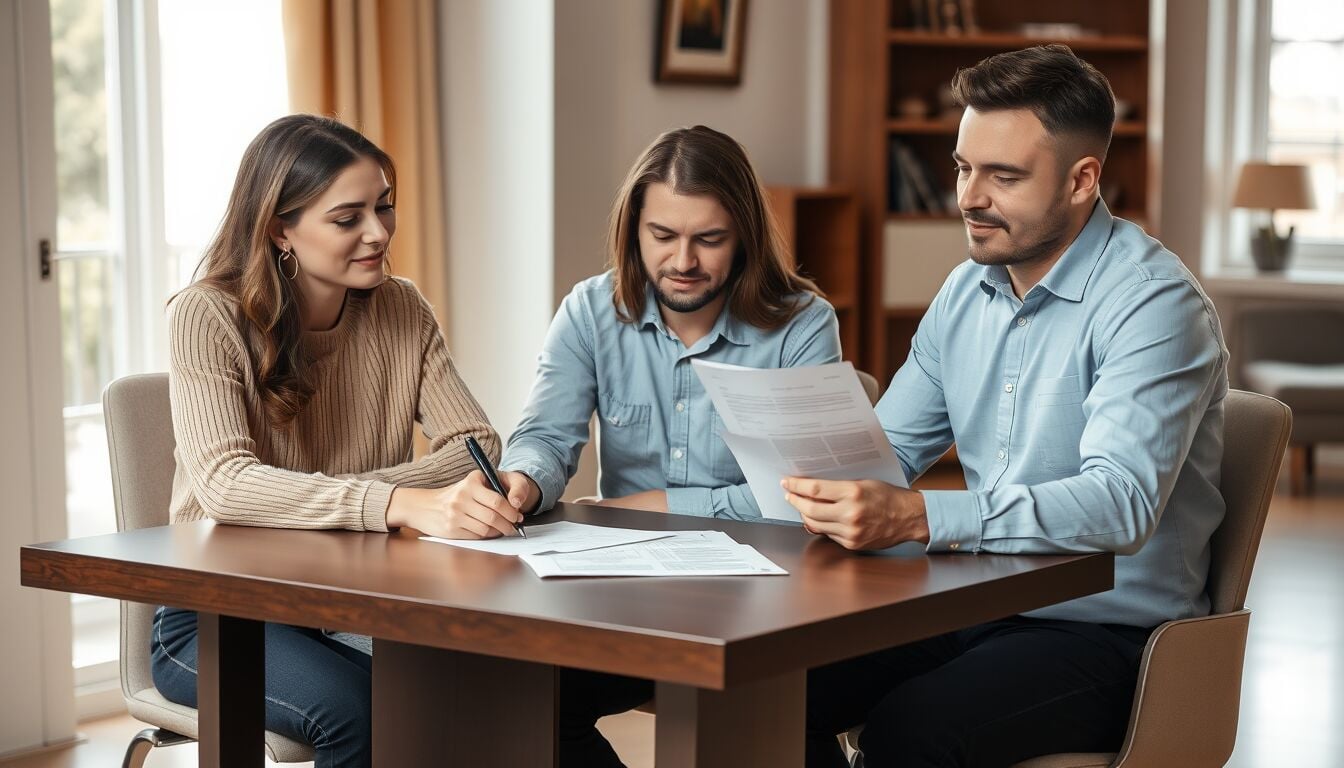
Chi acquista casa in Italia, soprattutto alla prima esperienza, si trova spesso a firmare una proposta di acquisto e versare una caparra confirmatoria prima di conoscere l’esito del mutuo bancario.
Quando la banca nega il finanziamento, senza adeguate tutele contrattuali, l’acquirente rischia di perdere migliaia di euro e di dover affrontare contenziosi con il venditore e con l’agenzia immobiliare.
Per evitare questo scenario, sempre più compratori scelgono la proposta di acquisto vincolata al mutuo, una clausola che subordina l’efficacia del contratto all’effettiva concessione del prestito.
In questo articolo spieghiamo cosa prevede la clausola, quali elementi deve contenere, che cosa accade alla caparra e alla provvigione dell’agente immobiliare e perché questa procedura, oggi, rappresenta una tutela essenziale per chi compra casa con l’aiuto di una banca.
In sintesi:
- La proposta vincolata al mutuo evita di perdere la caparra se la banca rifiuta il finanziamento.
- La clausola deve indicare importo del mutuo, banca, durata e termine per la delibera.
- L’assegno di caparra dovrebbe restare in deposito infruttifero presso agenzia o notaio.
- Se il mutuo è negato, di norma non è dovuta la provvigione all’agenzia immobiliare.
Come funziona la proposta di acquisto vincolata al mutuo
Nel percorso tipico di compravendita immobiliare si parte da una proposta di acquisto vincolante, si passa al preliminare (compromesso) e si conclude con il rogito notarile.
Con la proposta l’acquirente versa di norma una caparra confirmatoria, impegnandosi giuridicamente a comprare l’immobile. Se il mutuo non viene concesso e il contratto non contiene tutele specifiche, la caparra resta al venditore.
Per ridurre questo rischio si inserisce una condizione sospensiva legata al mutuo: l’obbligo di acquistare sorge solo se la banca delibera positivamente il finanziamento indicato in contratto. In caso di diniego documentato, la proposta si considera sciolta e la caparra deve essere integralmente restituita all’acquirente.
Giuridicamente il contratto è come se non fosse mai esistito: non sono dovute penali e la parte acquirente non può essere costretta a procedere all’acquisto senza mutuo. Senza prova scritta del rifiuto (delibera o comunicazione ufficiale della banca), però, la condizione non può essere fatta valere con sicurezza.

Caparra, provvigione e cautele pratiche per l’acquirente
Con una clausola ben formulata, se la banca nega il mutuo il venditore è obbligato a restituire la somma ricevuta a titolo di caparra.
Per evitare contenziosi, è opportuno prevedere che l’assegno di caparra resti “in deposito infruttifero” presso l’agenzia immobiliare o presso il notaio fino alla delibera della banca. Se il venditore incassa subito l’assegno, recuperare le somme in caso di rifiuto può richiedere azioni legali complesse e costose.
Quanto alla provvigione, la regola dell’Art. 1755 c.c. prevede che il diritto dell’agente immobiliare nasca solo se l’affare è concluso. Con condizione sospensiva legata al mutuo, l’affare è considerato concluso solo quando la banca approva il finanziamento. In caso di diniego, l’acquirente di norma non deve pagare la provvigione.
Dal 2026, tuttavia, molti moduli standard delle agenzie prevedono clausole su rimborsi spese o compensi minimi anche in caso di mancato buon fine: è essenziale leggere con attenzione il mandato di incarico e, se necessario, farlo verificare da un professionista di fiducia.
Le innovazioni piu' interessanti di tecnologia e scienza, dritte nella tua inbox.
FAQ
Che cos’è una proposta di acquisto vincolata al mutuo?
È una proposta in cui l’efficacia del contratto dipende dall’approvazione del mutuo. Senza delibera positiva, il contratto si scioglie automaticamente senza penali per l’acquirente.
Se la banca rifiuta il mutuo, perdo la caparra versata al venditore?
Con una clausola sospensiva ben scritta, no: la caparra deve essere integralmente restituita all’acquirente, previa esibizione del diniego scritto della banca erogante.
Dove è meglio lasciare l’assegno di caparra durante l’istruttoria del mutuo?
È consigliabile prevedere il deposito infruttifero presso l’agenzia immobiliare o il notaio, evitando l’incasso anticipato da parte del venditore fino alla delibera.
Devo pagare la provvigione all’agenzia se il mutuo viene negato?
Generalmente no, perché l’affare non è concluso. Tuttavia molti moduli prevedono rimborsi spese: è fondamentale controllare sempre il mandato di incarico firmato.
Qual è la fonte delle informazioni riportate in questo articolo?
Le informazioni derivano da un’elaborazione congiunta delle fonti ufficiali Ansa.it, Adnkronos.it, Asca.it e Agi.it, rielaborate dalla nostra Redazione.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Non perdere gli errori di prezzo clamorosi su Amazon!
Iscriviti al canale Telegram e ricevili in tempo reale
Guide agli acquisti su Amazon
Le notizie più lette su Assodigitale


 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch